


מימון חופשת החגים מהמינוס או מהאשראי הוא החלטה לגיטימית, אבל היא כמעט אף פעם לא מתקבלת מול המספר המלא. המחיר שכתוב בהזמנה הוא מחיר ההזמנה בלבד; מעליו יושבת עלות המימון, שנגזרת לא רק מהסכום שלוויתם אלא מכמה חודשים הוא יישאר פתוח. הכלי שלמטה הוא חמש שורות שממלאים לפני שלוחצים על אישור, והוא מחזיר שני מספרים: כמה החופשה באמת עולה, וכמה חודשים ייקח להחזיר אותה. ערב ראש השנה חל ביום שישי, 11 בספטמבר 2026.
מאת אופק לוגסי, מייסד קבוצת הורייזן
המחיר שכתוב בהזמנה הוא לא המחיר שתשלמו
כשמשפחה מחליטה על חופשה בחגים היא מחליטה על מספר אחד: מחיר החבילה. זה המספר שמופיע בהצעה, זה המספר שמתווכחים עליו בסלון, וזה המספר שנשאר בזיכרון. הבעיה היא שהוא נכון רק בתנאי אחד, שהכסף כבר קיים. ברגע שחלק מהחופשה ממומן נכנס רכיב שני שלא מופיע בשום מקום בהזמנה: עלות המימון.
עלות מימון לא מתנהגת כמו מחיר. מחיר הוא סכום קבוע שמשלמים פעם אחת; עלות מימון היא שעון שרץ בכל יום שהחוב פתוח, ולכן היא נקבעת לפי כמה זמן ולא רק לפי כמה לוויתם. אותה חופשה בדיוק עולה שני מחירים לשתי משפחות: אחת סוגרת עד סוף השנה, השנייה עדיין משלמת כשמגיע פסח.
אני לא כאן כדי להגיד לכם אם לנסוע. חופשה משפחתית בחגים היא לא בזבוז, ואצל הרבה משפחות היא הדבר היחיד שכולם עושים בו יחד בכל השנה. לכל בית יש זכות מלאה להחליט עליה בעצמו, כולל לממן אותה. מה שכן שווה לדרוש מעצמכם: שההחלטה תתקבל מול המספר השלם. אם אתם בכל זאת עושים את זה, תעשו את זה בעיניים פקוחות.
למה השבועיים האלה הם החלון
ערב ראש השנה חל ביום שישי, 11 בספטמבר 2026, יום כיפור ביום שני, 21 בספטמבר, וסוכות נפתח ב-26 בספטמבר ונמשך עד שמחת תורה ב-3 באוקטובר. יום העבודה המלא הראשון אחרי הרצף הוא 4 באוקטובר. כלומר כמעט כל מה שמוזמן לתשרי נסגר בשבועיים הקרובים, והחיוב נוחת בדף החשבון של אוקטובר ולפעמים של נובמבר. זה ההבדל בין כלי לדוח: אחרי שההזמנה שולמה החישוב רק מסביר כמה זה עלה, ושבועיים קודם הוא עדיין פותח שלוש דלתות, לצמצם, לדחות, או לממן ממקור זול יותר.
יש סיבה שנייה שספטמבר רגיש במיוחד לחוב חדש, והיא לא קשורה לחופשה. מי שמשולם לפי שעה, לפי פרויקט או מהעסק שלו מגיע לחודש שבו ימי העבודה המלאים מתמעטים בגלל רצף החגים, נושא שפירקנו במאמר על תזרים העסק בחגי תשרי. החוב החדש נוחת בדיוק בחודש שבו ההכנסה קטנה יותר. גם זה לא סיבה לא לנסוע, אבל זה משתנה שצריך להיכנס לחישוב.
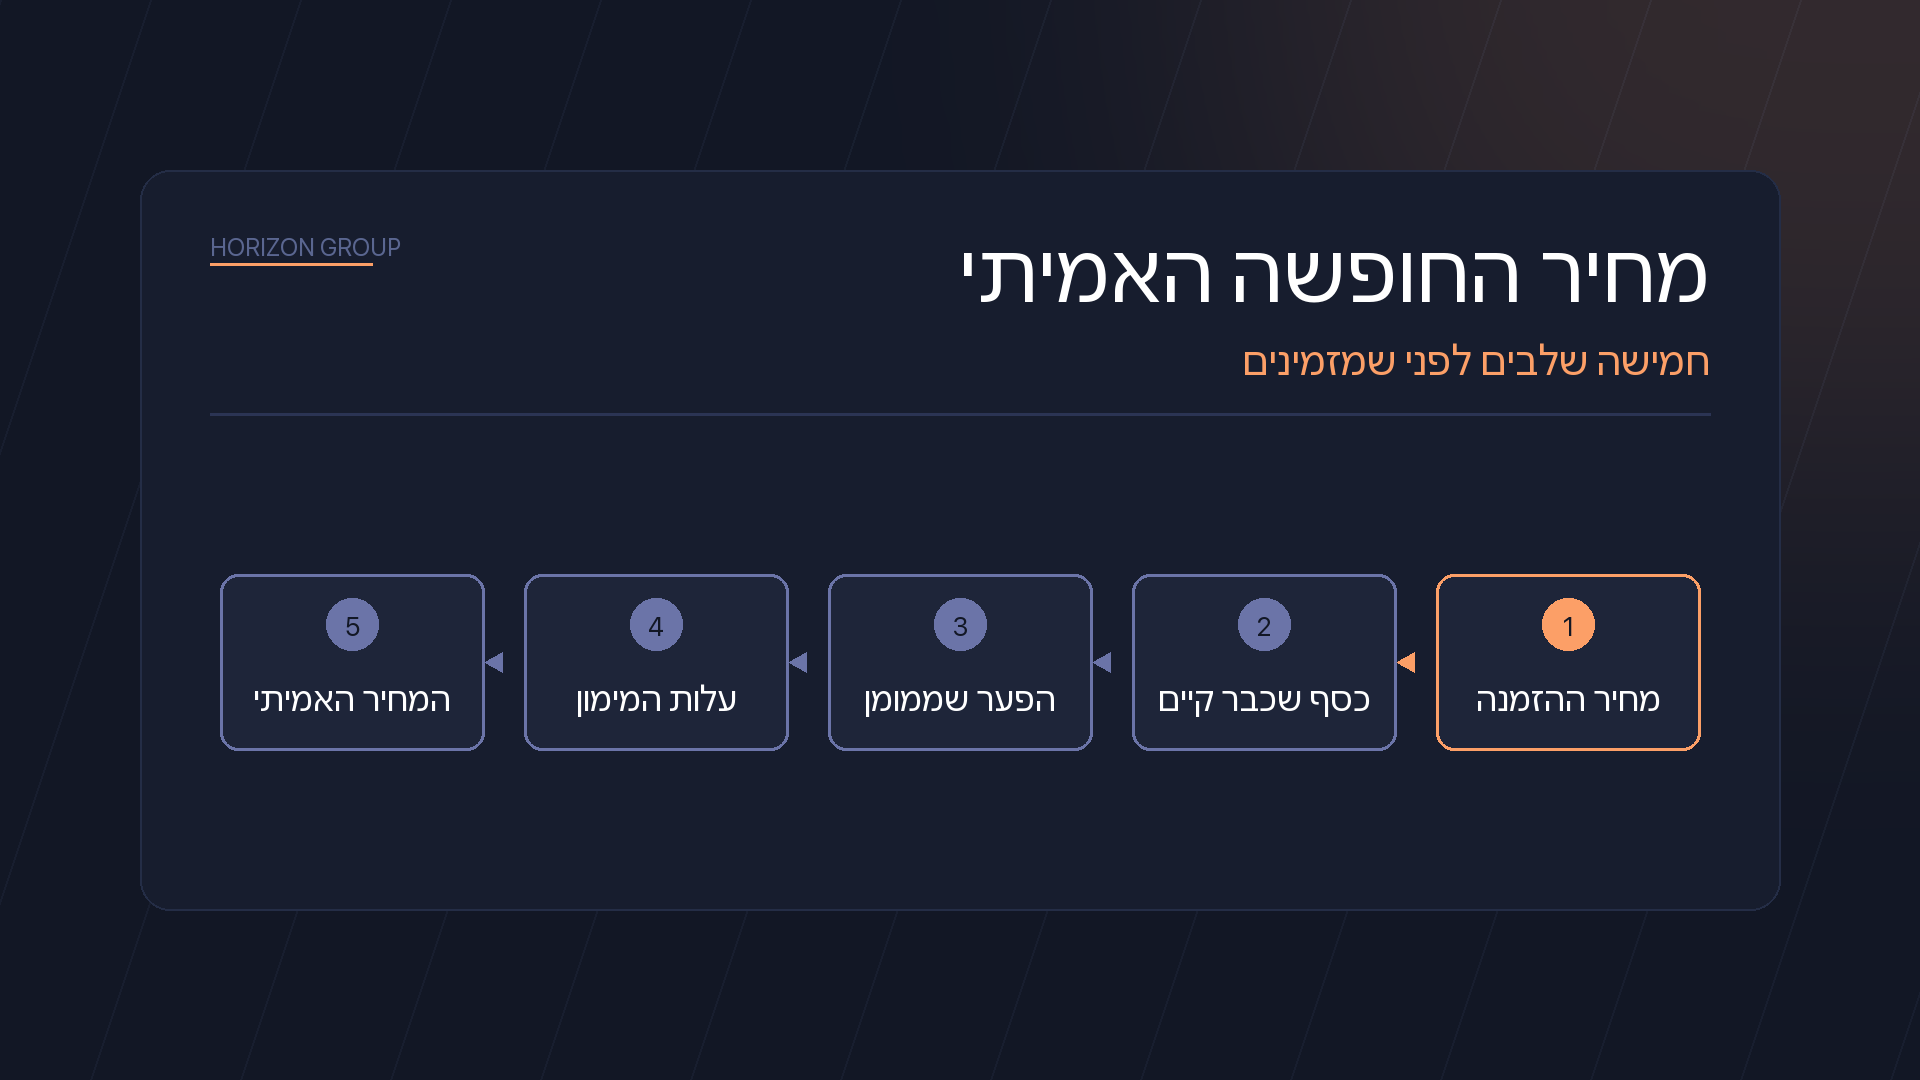
הכלי: חמש שורות שממלאים לפני שמזמינים
קחו דף או הערה בטלפון ומלאו את חמש השורות לפי הסדר. כל שורה היא מספר בשקלים, לא תחושה. עשר דקות אם דף החשבון והצעת המחיר פתוחים לידכם.
- מחיר ההזמנה המלא. לא מחיר לאדם ולא מחיר שמתחיל במילים החל מ. טיסות או דלק, לינה, העברות, ביטוח, אוכל בחוץ, אטרקציות וקניות. סכום אחד.
- כמה מזה משולם מכסף שכבר קיים. חיסכון נזיל, יתרה חיובית בעו״ש, מתנה. רק כסף שיושב בחשבון היום, לא כסף שאמור להיכנס.
- הפער שממומן. שורה 1 פחות שורה 2. הסכום שעליו תרוץ ריבית.
- עלות המימון. שורה 3, כפול הריבית השנתית שרשומה לכם, כפול החודשים עד שהחוב נסגר, חלקי 12.
- המחיר האמיתי ומספר החודשים. שורה 1 ועוד שורה 4 היא המחיר האמיתי. שורה 3 ועוד שורה 4, חלקי מה שאתם מסוגלים להפריש בחודש, הוא מספר החודשים.
שתי שורות עושות את רוב העבודה. שורה 2 מפרידה בין הכסף שיש לכם לבין הכסף שאתם מקווים לו, והפרדה שנשמעת טריוויאלית כמעט אף פעם לא נעשית: כסף שאמור להיכנס בעוד שלושה שבועות כבר נחשב אצלנו כסף. הוא לא. חופשה שמתומחרת על הנחה מתגלגלת ישר לשורה 3.
שורה 5 היא מה שהופך את הכלי מתרגיל חשבון להחלטה, כי מספר החודשים מכריח אתכם לתת לחוב תאריך סיום. משפחה שמגלה שהחופשה נסגרת בתוך ארבעה חודשים מקבלת החלטה אחת; מי שמגלה שהמספר הוא עשרים חודשים לא פעם מבין שלא היה מזמין את אותה חבילה במחיר שבשורה 5.
כלל האצבע שמחליף את המחשבון
יש דרך אחת לזכור את כל שורה 4: כל אחוז אחד של ריבית שנתית על כל 1,000 ש״ח הוא 10 ש״ח בשנה. מכאן הכול נגזר. אם הריבית שרשומה לכם היא 12%, פער של 10,000 ש״ח עולה 1,200 ש״ח לשנה, כ-100 ש״ח בחודש. חוב שנסגר תוך חצי שנה עולה בערך חצי מזה, וחוב שנשאר שנתיים בערך כפול.
המספר שקובע הוא הריבית שרשומה בהסכם שלכם, לא ממוצע שקראתם עליו: שני אנשים עם אותו מינוס בדיוק יכולים לשלם סכומים שונים לגמרי. את השיעור שלכם שולפים מהודעת התנאים של הבנק או מדף החשבון, והדרך המלאה מפורטת במדריך על מינוס בבנק לפני החגים.
נקודת ייחוס אחת שווה להחזיק בראש: ריבית הפריים עומדת על 5% נכון ל-2026, וכל אשראי צרכני מתומחר מעליה במרווח שהגוף המלווה קובע. שיעור שרחוק מאוד מהפריים אינו בהכרח לא תקין, אבל הוא כן סימן שיש כאן מוצר שרצוי להשוות.
מינוס, אשראי חוץ בנקאי או תשלומים: שלושה מוצרים שונים
המינוס. נוח, מיידי, לא דורש בקשה ולא דורש אישור, ובדיוק בגלל זה הוא המסוכן ביותר כאן. אין לו תאריך סיום. הלוואה נגמרת כי מישהו קבע לה מועד; מינוס לא נגמר, הוא רק משנה גודל. חופשה שמומנה מהמינוס מתמזגת לתוך יתרה קיימת, ואחרי שלושה חודשים כבר אף אחד בבית לא יודע איזה חלק מהיתרה הוא החופשה. לכן שורה 5 דורשת מספר חודשים: היא נותנת לחוב תאריך סיום שהמוצר עצמו לא נותן. בדקו גם אם אתם בתוך המסגרת או חורגים ממנה, כי אלה שני מוצרים במחיר שונה.
אשראי חוץ בנקאי. מהיר לאישור, ולכן פופולרי בדיוק בשבועיים שלפני חג. יש לו יתרון אמיתי מול המינוס: תאריך סיום ברור וטבלת סילוקין שאפשר לקרוא. מה שחשוב לדעת הוא שהתמחור שלו נשען על מסגרת חוקית אחרת. חוק אשראי הוגן קובע תקרה לעלות האשראי, והיא איננה מספר קבוע אלא נוסחה, ריבית בנק ישראל בתוספת 15 נקודות אחוז, ולכן היא זזה עם הריבית במשק. אותו חוק גם קובע שריבית הפיגורים המרבית היא אותה תקרה מוכפלת ב-1.2. התקרה החוקית רחוקה מאוד מהפריים, ולכן הצעה יכולה להיות חוקית לגמרי ועדיין יקרה מאוד. המדד היחיד הוא הסכום בשקלים שבטבלת הסילוקין, וההשוואה המלאה בין מימון חוץ בנקאי למימון בנקאי כתובה אצלנו בנפרד. ומי שכבר מחזיק הצעת הלוואה יתמחר אותה בארבעת המספרים של הלוואה לחגים; כאן מתמחרים את החופשה עצמה.
תשלומים. כשהם באמת ללא ריבית הם הזול מבין השלושה, וזו בדיוק הנקודה: לפעמים הם לא. פריסה בכרטיס אשראי יכולה להיות עסקת תשלומים רגילה בלי תוספת, ויכולה להיות קרדיט שנושא ריבית, ושתיהן מוצגות באותו מסך ובאותה שפה. שאלה אחת מפרידה ביניהן בעשר שניות: האם סכום כל התשלומים יחד שווה בדיוק למחיר, או גדול ממנו. אם הוא גדול, זו הלוואה. והמלכודת השנייה איננה הריבית אלא הזנב: פריסה ל-12 תשלומים שמתחילה בספטמבר נגמרת בספטמבר הבא, כלומר היא עדיין רצה כשמגיעים החגים של השנה הבאה ואיתם אותה החלטה בדיוק. מי שמזהה אצלו דפוס שבו מימון אחד נסגר בעזרת מימון חדש, שיקרא איך מזהים לולאת הלוואות.
מה קורה כשהחוב הזה פוגש את ספטמבר
החוב של החופשה כמעט אף פעם לא נוחת לבד. הוא נוחת על חודש עמוס ממילא: הוצאות החג, ביגוד וציוד לחזרה למסגרות, אירוח, ואצל מי שיש לו עסק גם שי לחג לעובדים וללקוחות. כל סעיף סביר בפני עצמו, אבל יחד הם מייצרים עומס שמגיע לחשבון בעיקר באוקטובר, כשחיובי הכרטיסים נכנסים.
לכן שווה תרגיל קטן לפני שממלאים את הכלי: פתחו את דף החשבון של אוקטובר בשנה שעברה, לא של ספטמבר. שם נחתו החיובים של החג. ההפרש בין אותו חודש לחודש רגיל אצלכם הוא סדר הגודל שאתם מתכננים לחזור עליו, ואת החופשה מוסיפים מעל המספר הזה ולא במקומו.
ואם שורת החופשה היא חלק מתמונה גדולה יותר, יש לזה כלי נפרד: חשבון נפש פיננסי של עשר שאלות לפני ראש השנה הוא ביקורת כללית על כל הבית. הכלי שכאן צר בכוונה ועונה על החלטה אחת בלבד, ואפשר להשתמש בו גם בלי הביקורת המלאה או להפך. מי שרוצה לחבר את שניהם לתמונה אחת ימצא את השיטה במדריך על תכנון פיננסי משפחתי.
מתי זה סביר ומתי זה מסוכן
אין כאן כלל מוסרי, יש תנאים. הסימנים שהמימון סביר:
- הפער בשורה 3 נסגר בתוך שלושה עד ארבעה חודשים, מכסף שכבר ידוע שייכנס.
- המחיר בשורה 5 עדיין מקובל עליכם: אילו החבילה הייתה מוצעת מלכתחילה במחיר הזה, עדיין הייתם מזמינים.
- אין כרגע חוב אחר בריבית גבוהה יותר. אם יש, כל שקל פנוי שווה יותר שם, וזה נכון מתמטית ולא מוסרית.
- שני בני הזוג יודעים את שורה 3 ואת שורה 5 במספר, לפני ההזמנה ולא אחריה.
ואלה הסימנים שהוא מסוכן:
- אתם לא מצליחים למלא את שורה 4, כי אינכם יודעים איזו ריבית רשומה לכם. מי שלא יודע כמה זה עולה לא באמת החליט.
- שורה 5 ריקה. הפער נסגר מהמינוס בלי תאריך יעד, כלומר המוצר בחר במקומכם.
- הסכום בשורה 3 גדול ממה שאתם מסוגלים להפריש בחודש כפול 12, כלומר החוב יפגוש את החג הבא פתוח.
- המימון נלקח כדי לכסות מימון קיים. אז הבעיה איננה גובה החבילה אלא מבנה החוב.
שלושה דברים שמוזילים את זה, אם בכל זאת מזמינים
הראשון הוא להזיז את הפער במקום לבטל את החופשה. שני לילות פחות או יעד קרוב יותר מקטינים את שורה 3, ומכיוון שעלות המימון היא אחוז מהשורה הזאת, כל שקל שיורד ממנה חוסך פעמיים. הרבה משפחות מתלבטות בין לנסוע לבין לא לנסוע ומפספסות שיש ציר שלם באמצע.
השני הוא לבקש הצעה מספרית לפני החג ולא בתוכו. גורם מממן שמקבל פנייה בערב חג יודע כמה זמן יש ללקוח, וזה לא מצב שמשפר תנאים. לפני שסוגרים כדאי להריץ את הסכום במחשבון הקטנת ההחזרים ולראות מה קורה לסך העלות כשמאריכים או מקצרים את התקופה.
השלישי הוא לקבוע את תאריך הסגירה מראש ולכתוב אותו ליד שורה 5. חוב עם תאריך נשאר פריט נפרד במקום להתמוסס לתוך יתרה כללית, וזה ההבדל בין שלושה חודשים לשנתיים. ומי שגם מנהל עסק שווה שיכיר את ימי החג ודמי ההבראה של ספטמבר, כי חלק מהעומס של החודש הזה הוא תשלומי חובה.
ואם אחרי מילוי חמש השורות מתברר שהמימון של החופשה אינו הסיפור, אלא החלק הגלוי של חוב גדול יותר, זה הרגע לשיחה קצרה עם מי שרואה מספרים כאלה כל יום. אפשר להשאיר פרטים בעמוד יצירת קשר ונחזור אליכם טלפונית. אין כאן שום דבר דחוף למכור: יש כלי, ויש שבועיים.
תוכן זה הוא מידע כללי ואינו ייעוץ פיננסי אישי ואינו תחליף לבדיקה פרטנית. הנתונים נכונים למועד הפרסום, 2026, ועשויים להשתנות.
שאלות נפוצות על מימון חופשה בחגים
איך מחשבים כמה באמת עולה חופשה שממומנת מהמינוס?
מחברים למחיר ההזמנה את עלות המימון: הסכום שממומן, כפול הריבית השנתית שרשומה לכם, כפול מספר החודשים עד סגירת החוב, חלקי 12. כלל אצבע שמקצר את החישוב: כל אחוז אחד של ריבית שנתית על כל 1,000 ש״ח הוא 10 ש״ח בשנה. ההפרש הזה הוא המרחק בין מחיר ההזמנה למחיר האמיתי.
עדיף לממן חופשה מהמינוס או מהלוואה?
זה נקבע לפי שני מספרים: הריבית שרשומה לכם על יתרת החובה, והריבית שיוצע לכם בפועל על ההלוואה כולל עמלות. ההבדל המהותי הוא שהלוואה נושאת תאריך סיום והמינוס לא, ולכן חוב שנשאר במינוס נמשך מעבר לתכנון. אם ההלוואה זולה יותר והתקופה אינה מתארכת, היא בדרך כלל הזולה מהשתיים.
איך יודעים אם פריסה לתשלומים היא באמת בלי ריבית?
בודקים שאלה אחת: האם סכום כל התשלומים יחד שווה בדיוק למחיר המוצג, או גדול ממנו. אם הוא שווה, זו פריסה ואין עלות מימון. אם הוא גדול, זו הלוואה וההפרש הוא עלות המימון. עסקת תשלומים רגילה וקרדיט נושא ריבית מוצגים באותו מסך, ולכן זו הדרך היחידה להבחין ביניהם.
כמה חודשים סביר לפרוס חוב של חופשה?
הכלל הפשוט: חוב על הוצאה חד פעמית לא אמור לשרוד עד האירוע הבא מאותו סוג. חופשת חגים שנפרסת על יותר משנה פוגשת את חגי תשרי הבאים כשהיא פתוחה, וההחלטה החדשה מתקבלת על גבי חוב ישן. טווח של שלושה עד ארבעה חודשים משאיר את עלות המימון קטנה.
כבר הזמנו והחוב קיים. מה עושים עכשיו?
ממלאים את אותן חמש שורות בדיעבד, כי גם עכשיו הן מייצרות החלטה אחת: תאריך סגירה. רשמו את הסכום שנותר, את הריבית שרשומה לכם ואת מספר החודשים שאתם מכוונים אליו, והפכו את החוב לפריט נפרד במקום לחלק מיתרה כללית. ובדקו אם יש חוב יקר יותר, כי הוא מקבל את השקל הפנוי הראשון.





