


עסקים לא קורסים בגלל הפסדים. הם קורסים בגלל שלושה שבועות שבהם לא היה כסף בעובר ושב לשלם משכורות, בזמן שהדוח הרווח והפסד דווקא הראה שנה מצוינת. זה הפער שהורג: רווח הוא דעה חשבונאית, מזומן הוא עובדה. מי שמבין את ההבדל הזה מנהל עסק; מי שלא, מנהל הימור. במדריך הזה נסביר מה זה תזרים מזומנים בעברית פשוטה, איך בונים תחזית שעובדת, ולמה דווקא עסקים צומחים ורווחיים הם אלה שנחנקים ראשונים.
מאת אופק לוגסי, מייסד קבוצת הורייזן
בקצרה: תזרים מזומנים הוא תנועת הכסף בפועל אל העסק וממנו, להבדיל מרווח, שהוא חישוב חשבונאי. עסק יכול להרוויח על הנייר ולהיות בלי שקל בבנק, כי לקוחות משלמים בשוטף פלוס 60 בזמן שספקים, שכר ומע״מ יוצאים היום. ניהול תזרים נכון עומד על שלוש רגליים: תחזית שבועית קדימה, קיצור ימי הגבייה מלקוחות, והתאמת מועדי התשלומים החוצה למועדי הכסף שנכנס.
מה זה תזרים מזומנים, בעברית פשוטה?
תזרים מזומנים הוא סך כל הכסף שנכנס לעסק בפועל, ממכירות, מגבייה, מהלוואות ומהשקעות, מול כל הכסף שיוצא ממנו בפועל: שכר, ספקים, שכירות, מיסים, החזרי הלוואות. ההפרש בין השניים בתקופה נתונה הוא התזרים נטו. כשנכנס יותר משיוצא, התזרים חיובי והעסק נושם; כשיוצא יותר משנכנס, התזרים שלילי, וגם אם זה זמני, מישהו צריך לממן את הפער: המסגרת בבנק, הספקים, או הכיס הפרטי של הבעלים.
המילה החשובה בהגדרה היא ״בפועל״. חשבונית שהוצאתם החודש ותיגבה עוד חודשיים היא הכנסה חשבונאית, אבל היא לא מזומן. הזמנה מספק שתשלמו עליה בעוד 45 יום היא התחייבות, אבל היא עדיין לא יצאה מהחשבון. תזרים מזומנים חי על ציר הזמן: לא רק כמה, אלא מתי בדיוק. השילוב של סכום, מועד והתחייבות הוא כל התורה.
למה עסק רווחי יכול לקרוס? הדוגמה שמסבירה הכול
ניקח עסק שירותים עם הכנסות של 150,000 שקל בחודש והוצאות של 120,000 שקל. על הנייר: רווח של 30,000 שקל בחודש, עסק בריא. עכשיו נוסיף את ציר הזמן: הלקוחות הגדולים משלמים בשוטף פלוס 60, כלומר הכסף על עבודת ינואר נכנס רק בסוף מרץ. השכר יוצא ב-1 לחודש, המע״מ ב-15 לחודש, והספקים בשוטף פלוס 30. התוצאה: בכל רגע נתון העסק ״מקדים״ הוצאות של יותר מ-250,000 שקל לפני שהכסף המקביל נכנס. מספיקה תקלה אחת, לקוח גדול שמאחר בתשלום, פרויקט שנדחה, כדי שהעסק הרווחי הזה לא יעמוד במשכורות.
זה בדיוק ההבדל בין רווח לתזרים, והוא כל כך מהותי שכתבנו עליו מאמר נפרד: רווחי אבל אין כסף: מה ההבדל בין רווח לתזרים מזומנים. הנתון שכדאי לזכור: חלק גדול מהעסקים שנסגרים בישראל הם עסקים רווחיים חשבונאית, שפשוט נגמר להם המזומן. הצמיחה עצמה מגדילה את הסיכון, כי כל שקל של מכירות חדשות דורש מימון מקדים של מלאי, עבודה ואשראי לקוחות.

שלושת סוגי התזרים בדוח: שוטף, השקעה ומימון
דוח תזרים מסודר מפריד את תנועות הכסף לשלושה ערוצים, וההפרדה הזו היא כלי אבחון מצוין. תזרים מפעילות שוטפת הוא הכסף שהעסק מייצר מהליבה שלו: גבייה מלקוחות פחות תשלומים לספקים, שכר ותפעול. זה המספר החשוב ביותר, כי עסק בריא חייב לייצר מזומן חיובי מהפעילות עצמה לאורך זמן. תזרים מהשקעות משקף רכישת ציוד, שיפוצים ונכסים, כסף שיוצא היום כדי לייצר הכנסה בעתיד. תזרים ממימון מרכז את ההלוואות שנכנסו, ההחזרים ששולמו ומשיכות הבעלים.
ההפרדה חושפת דפוסים שמסתתרים במספר הכולל: עסק שהתזרים הכולל שלו חיובי רק בגלל הלוואה חדשה נמצא במסלול מסוכן, גם אם בשורה התחתונה ״יש כסף״. הרחבנו על שלושת הערוצים במאמר על תזרים מפעילות שוטפת, השקעה ומימון.
איך בונים תחזית תזרים שבאמת עובדת?
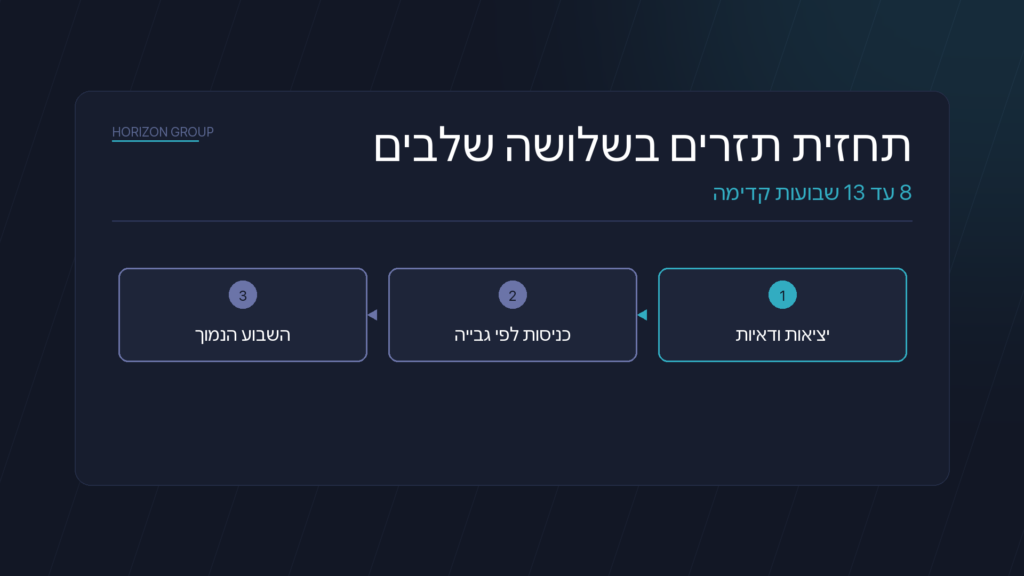
תחזית תזרים היא לא דוח על העבר, היא מפה של 8 עד 13 השבועות הקרובים. בונים אותה בשלושה שלבים. שלב ראשון: רושמים את כל היציאות הוודאיות לפי תאריך מדויק, שכר ב-1, מע״מ ב-15, ביטוח לאומי, הלוואות, שכירות, ספקים לפי תנאי התשלום. היציאות כמעט תמיד ידועות, וזה החלק הקל. שלב שני: רושמים את הכניסות לפי מועד גבייה צפוי, לא לפי מועד החשבונית. לקוח שמשלם בשוטף פלוס 60 נרשם חודשיים אחרי החשבונית, וזה ההבדל בין תחזית לפנטזיה. שלב שלישי: מסמנים את השבוע שבו היתרה המצטברת הכי נמוכה. זו הנקודה שסביבה מנהלים את החודש.
לרוב העסקים הקטנים מספיק קובץ פשוט, ובנינו לזה מדריך מעשי: איך בונים קובץ תזרים באקסל בלי להסתבך. עסק עם תנודתיות גבוהה ירצה רזולוציה צפופה יותר, כמו שמוסבר במדריך על תזרים מזומנים שבועי. הכלל המרכזי אחד: תחזית שלא מתעדכנת כל שבוע מתה תוך חודש. ומי ששוקל מערכת במקום קובץ, המדריך על חלופה לביזיבוקס ותוכנות תזרים לפי הבעיה ממפה את האפשרויות.
חמש הטעויות שחוזרות כמעט בכל עסק
בלבול בין רווחיות לתזרים. בעל העסק רואה שהעסק ״מרוויח״ ומגדיל הוצאות קבועות, בזמן שהמזומן בפועל עוד לא נכנס. זו הטעות הנפוצה ביותר בניהול תזרים בעסקים קטנים, והיא מסוכנת כפליים בשנה טובה.
אשראי לקוחות ארוך מדי, בלי מחיר. לתת ללקוח גדול שוטף פלוס 90 בלי לתמחר את עלות המימון פירושו להיות הבנק שלו בחינם. מי שעובד מול שוטף פלוס ארוך חייב לקרוא איך מנהלים עסק כשהכסף תקוע אצל לקוחות, וגם לבנות תיאום נכון בין תשלומים לספקים לגבייה מלקוחות.
מלאי שקונה בטן ולא ראש. מלאי תקוע הוא מזומן שהפך למדף. הזמנות גדולות ״כי יש מבצע מהספק״ הן אחת הדרכים המהירות לייבש חשבון בנק.
תלות כרונית במסגרת האשראי. המסגרת נועדה לגשר על תנודות, לא לממן פעילות שוטפת דרך קבע. עסק שחי על הקצה משלם את הריבית הגבוהה בשוק, והרחבנו על השאלה במאמר האם כדאי לעבוד עם מסגרת אשראי בשביל תזרים.
אין בעלים לתחזית. כשאף אחד לא אחראי לעדכן את התזרים כל שבוע, הוא הופך לקובץ ישן. תזרים הוא שגרה ניהולית, לא מסמך.
איך משפרים תזרים בפועל: חמישה מהלכים לפי סדר עדיפות
הראשון והמשתלם ביותר: קיצור ימי הגבייה. חשבונית שיוצאת באותו יום, תזכורת אוטומטית שלושה ימים לפני מועד התשלום, וטלפון אישי יום אחרי שעבר. הורדת ימי הגבייה הממוצעים מ-70 ל-50 בעסק עם מחזור של 3 מיליון שקל משחררת לחשבון הבנק יותר מ-160 אלף שקל, בלי למכור שקל נוסף. השני: התאמת תנאי ספקים. המטרה היא לא למתוח ספקים, אלא לסנכרן: אם הלקוחות משלמים בשוטף פלוס 60, אי אפשר לשלם לספקים בשוטף פלוס 15. השלישי: מקדמות בעסקאות גדולות. 30% מקדמה בפרויקט משנה את כל תמונת המימון שלו, ומדיניות מקדמות מסודרת היא סימן לעסק מקצועי, לא לחולשה.
הרביעי: ניקוי מלאי איטי והפיכתו למזומן, גם במחיר הנחה, כי מדף לא משלם משכורות. והחמישי: מבנה מימון נכון, הלוואה לזמן בינוני על צרכים קבועים במקום מסגרת יקרה, ובמקרים המתאימים גם בדיקת קרן בערבות מדינה, שפתוחה נכון ל-2026 לעסקים עם מחזור שנתי של עד 100 מיליון שקל במסלול הכללי, כלומר לחלק גדול מהעסקים בישראל ולא רק לקטנים שבהם (במסלול החקלאות התקרה נמוכה יותר). סכום ההלוואה בקרן נגזר מהגבוה מבין 500,000 שקל או 8% מהמחזור השנתי, וליצואנים 12% מהמחזור. חשוב לומר: שיפור תזרים הוא לא רק הגנה, הוא כלי רווח. כסף שמשוחרר מגבייה איטית וממלאי עודף הוא הדלק הזול ביותר לצמיחה, הרבה לפני כל הלוואה, וזה חלק מהגישה הרחבה של הנדסת רווח: להוציא יותר מהעסק הקיים לפני שרודפים אחרי מכירות חדשות.
מתי לקוח חייב לשלם לכם? מה שחוק מוסר תשלומים קובע
רוב בעלי העסקים מנהלים משא ומתן על תנאי תשלום כאילו הכול פתוח למיקוח, ולא יודעים שקיימת ברירת מחדל בחוק. חוק מוסר תשלומים לספקים, תשע״ז-2017, קובע מה קורה כשהחוזה שותק: בעסקה בין שני עסקים במגזר הפרטי, אם לא נקבע מועד תשלום, יש לשלם לא יאוחר מ-45 ימים מתום החודש שבו הומצא החשבון, כלומר שוטף פלוס 45. הצדדים רשאים לקבוע ביניהם מועד אחר, אך לא כשהוא בלתי הוגן באופן חריג. המשמעות המעשית פשוטה: לקוח פרטי שגורר אתכם ל-90 יום בלי שסוכם כך בכתב לא עושה לכם טובה, הוא חורג מברירת המחדל שהחוק קבע.
מול גופים ציבוריים התמונה מוגדרת אף יותר. המדינה משלמת בתוך 45 ימים ממועד המצאת החשבון, ובמסלול אחר בתוך 30 ימים מתום אותו חודש; רשות מקומית משלמת בתוך 45 ימים מתום החודש שבו הומצא לה החשבון, ועבודות הנדסה בנאיות מול רשות מקומית יכולות להימתח עד 80 ימים. על סכום שלא שולם במועד מתווספים הפרשי הצמדה וריבית, ובחלוף 30 ימים גם דמי פיגורים. מכאן שתי מסקנות תזרימיות: ראשית, מי שעובד מול המגזר הציבורי חייב לבנות את התחזית סביב 45 עד 80 יום, זה נתון מתוכנן ולא הפתעה. שנית, בכל הסכם חדש כתבו את מועד התשלום במפורש, וכשלקוח מאחר, הזכירו לו בכתב שהחוק מתמחר את האיחור. ההודעה הזו לבדה מקצרת ימי גבייה יותר מכל תזכורת מנומסת. האמור כאן הוא מידע כללי ואינו ייעוץ משפטי פרטני.
תזרים, עונתיות ומיסים: המלכודת של החודשים החזקים
בישראל, שני הגורמים שמפתיעים בעלי עסקים שוב ושוב הם דווקא הצפויים ביותר: מועדי המס והעונתיות. מע״מ משולם ב-15 לחודש על העסקאות של החודש הקודם, מקדמות מס הכנסה יורדות לפי מחזור, וביטוח לאומי לא שואל אם החודש היה חלש. עסק שמוכר חזק בדצמבר מגלה בינואר חשבון מע״מ גדול בדיוק כשהמכירות נחלשות, וזה תרחיש שחוזר כל שנה אצל אלפי עסקים. הפתרון אינו גאוני, הוא משמעת: מפרישים את המע״מ והמקדמות לחשבון צד בו ביום שהכסף נכנס, כאילו הם כבר שולמו, ובונים את התחזית כך שחודשי המס הגדולים מסומנים בה מראש.
רוצים לראות את התזרים שלכם קדימה?
רוב בעיות התזרים מתגלות רק כשהן כבר בבנק. תחזית מסודרת מראה את הפער שבועות מראש, כשעוד יש פתרונות זולים.
לתיאום פגישת עבודה בעסקהודעה בווטסאפאו לקריאה על ניהול ותחזית תזריםעסקים עונתיים צריכים ללכת צעד רחוק יותר: לבנות את התקציב השנתי סביב העונה החלשה, לא סביב הממוצע. עסק קמעונאי שעושה 40% מהמחזור ברבעון האחרון של השנה חייב לצבור בעונה החזקה את הכרית שתחזיק את הקבועות בקיץ. הכלל המעשי: לפני כל החלטה על הוצאה קבועה חדשה, בודקים אם היא עוברת את מבחן החודש החלש ביותר בשנה, לא את מבחן החודש הממוצע. מי שרוצה להעמיק בתכנון סביב מועדי המס ימצא מדריכים ייעודיים על תכנון תזרים סביב מע״מ ועל בניית תחזית תזרים ל-12 חודשים שרואה את כל השנה מראש.
כמה כסף להפריש לרשויות, ואיך מרוויחים ארבעה ימי אשראי בחינם
הכסף שנכנס לחשבון אף פעם לא כולו שלכם, ושם נחפרים רוב הבורות התזרימיים. שיעור המע״מ בישראל עומד על 18% מאז ינואר 2025, וגם בשנת 2026 הוא לא השתנה. עסק עם מחזור של 150,000 שקל בחודש גובה מהלקוחות 27,000 שקל מע״מ שאינם הכנסה שלו לרגע אחד. אם באותו חודש נרשמו הוצאות מוכרות וספקים בסך 60,000 שקל לפני מע״מ, המע״מ שנוסף עליהן, 10,800 שקל, מתקזז, והתשלום בפועל לרשות המסים הוא 16,200 שקל. זה המספר שצריך לעבור לחשבון צד בו ביום שהכסף נכנס, לפני שמסתכלים על היתרה ומחליטים על הוצאה חדשה. עסק שלא עושה את ההפרדה הזו רואה בחשבון סכום שהוא כבר חייב, ומתכנן לפיו.
שני פרטים מעשיים שמעטים מנצלים. הראשון: מקדמות מס הכנסה נגבות כאחוז מהמחזור, והאחוז אינו אחיד בין עסקים, הוא נקבע פרטנית ומופיע בפנקס המקדמות שלכם. אל תעריכו אותו, פתחו את הפנקס וקחו את המספר המדויק, כי הפער בין הערכה למציאות הוא בדיוק גודל החור. השני: המועד לדיווח ולתשלום מע״מ הוא ה-15 בחודש, אבל מי שמדווח ומשלם באופן מקוון מקבל ארכה עד ה-19 בחודש. ארבעה ימים נשמעים כמו כלום, אבל בעסק שהמשכורות יוצאות ב-1 והגבייה הגדולה נכנסת ב-17, ארבעת הימים האלה הם ההבדל בין חריגה ממסגרת לבין חודש שקט, והם ניתנים בחינם. מי שרוצה שכל שכבת המס והדיווח תשרת את התזרים במקום להילחם בו יכול לעשות זאת דרך אסטרטגיית מס וחשבונאות מסודרת, שנבנית סביב לוח התשלומים האמיתי של העסק.
תזרים לפי סוג עסק: לא כולם מנהלים אותו דבר
עקרונות התזרים אוניברסליים, אבל נקודות הכאב שונות לגמרי בין סוגי עסקים, ומי שמנהל לפי תבנית כללית מפספס את הבעיה שלו. עסק שירותים חי על פער הגבייה: ההוצאה המרכזית היא שכר שיוצא כל 1 לחודש, וההכנסה נכנסת בשוטף פלוס. המדד הקריטי שלו הוא ימי הגבייה, והנשק המרכזי הוא חוזה עם תנאי תשלום ברורים ומקדמות. עסק מסחר ומלאי חי על מחזור המלאי: הכסף יושב על המדף, והשאלה היא כמה פעמים בשנה הוא מסתובב. יבואן שמשלם לספק בחו״ל 90 יום לפני שהסחורה נמכרת חייב לתכנן כל הזמנה כאילו היא הלוואה, כי היא באמת כזו.
עסק פרויקטלי, קבלנים, סטודיו, אינטגרטורים, חי על אבני דרך: הכנסות נכנסות בקפיצות גדולות ולא בזרם קבוע, ולכן התחזית שלו חייבת להיבנות סביב לוח התשלומים החוזי של כל פרויקט, עם תשומת לב מיוחדת לעיכובים, כי בפרויקטים עיכוב של חודש הוא הנורמה ולא החריג. כתבנו מדריך ייעודי על ניהול כספים לקבלני בניין ותזרים פרויקטלי. המשותף לכולם: כל עסק צריך לזהות את ״משתנה התזרים״ המרכזי שלו, זה שתנודה בו מזיזה את כל התמונה, ולנהל אותו ברמה שבועית. אצל רובם זה או ימי הגבייה, או מחזור המלאי, או לוח אבני הדרך.
כמה עולה לסגור חור תזרימי? השוואת מקורות הגישור
ברגע שזוהה פער, נשארת שאלה אחת: מה המקור הזול ביותר לסגור אותו. רוב העסקים בוחרים בסדר הפוך בדיוק. נכון לנובמבר 2026, ריבית בנק ישראל עומדת על 3.25% וריבית הפריים על 4.75%, וכל אשראי בנקאי לעסק מתומחר כפריים בתוספת מרווח שנקבע לפי הסיכון, הביטחונות והוותק. המרווח הוא שעושה את ההבדל, והוא גדל ככל שהאשראי קצר יותר, מיידי יותר ופחות מובטח. לכן חריגה ממסגרת יקרה ממסגרת, מסגרת יקרה מהלוואה מתוכננת, והלוואה מתוכננת יקרה מהמהלך הזול מכולם: להזיז תאריך.
| מקור לסגירת הפער | מתי הוא מתאים | עלות יחסית | המגבלה העיקרית |
|---|---|---|---|
| מקדמה מלקוח | פרויקטים גדולים, לקוח חדש | הזולה ביותר, עלות של משא ומתן בלבד | דורש מדיניות מקדמות וחוזה מסודר |
| פריסה מוסכמת מול ספק | פער חד פעמי שידוע מראש | לרוב ללא עלות, כשמבקשים לפני המועד | שורף קרדיט מול הספק, לא לשימוש חוזר |
| הנחת מזומן להקדמת תשלום | חשבוניות פתוחות גדולות | 1% תמורת הקדמה ב-30 יום שקולים לכ-12% שנתי | מכרסם ברווח הגולמי ומרגיל את הלקוח |
| הלוואה בנקאית לזמן בינוני | צורך מימון קבוע, לא תנודה חולפת | פריים בתוספת מרווח, הנמוך שבאשראי | לוקח זמן, דורש ביטחונות ודוחות מסודרים |
| קרן בערבות מדינה | עסקים עם מחזור שנתי של עד 100 מיליון שקל, נכון ל-2026 | דרישת ביטחונות נמוכה יחסית לאשראי רגיל | תהליך של שבועות, לא פתרון לשבוע הבא |
| מסגרת אשראי בחשבון | תנודה שבועית וגישור קצר באמת | יקרה מהלוואה, וחריגה ממנה יקרה בהרבה | הופכת בקלות למימון קבוע מוסווה |
| ניכיון חשבוניות | כשהכסף תקוע אצל לקוחות איתנים | מיידי, אך יקר יחסית לאשראי בנקאי | נשען על איכות הלקוח שלכם, לא עליכם |
הנה התרגיל שכדאי לעשות לפני כל פנייה לבנק. חשבונית של 200,000 שקל שתיגבה בעוד 45 יום: הנחה של 1% תמורת תשלום מיידי עולה 2,000 שקל. גישור של אותו סכום לאותם 45 יום, נניח לצורך התרגיל בריבית שנתית של 10%, עולה כ-2,500 שקל, ובחריגה ממסגרת המספר גבוה בהרבה. כלומר בטווח של 45 יום ההנחה, שנשמעת כמו ויתור על רווח, יוצאת זולה מהאשראי. שימו לב שהמסקנה תלויה בטווח ובריבית: אותה הנחה של 1% תמורת הקדמה של 30 יום בלבד שקולה לכ-12% במונחים שנתיים, כלומר יקרה יותר מהלוואה מתוכננת, ולכן צריך לתרגם כל הנחה לריבית שנתית אפקטיבית לפני שמחליטים. לפני שתי החלופות האלה עומדות שתי אפשרויות שעולות אפס שקלים: לבקש מקדמה בעסקה הבאה, ולסנכרן את מועדי התשלום לספקים למועדי הגבייה. מי שכן מגיע לשלב המימון צריך להגיע אליו מוכן, עם דוחות ותחזית ביד, ולבחור מבנה שמתאים לצורך במקום לקחת את מה שהבנקאי הציע ראשון. זה בדיוק העיסוק של פתרונות אשראי ומימון לעסקים: לקנות כסף בזמן הנכון, במחיר הנכון ובמבנה הנכון.
שלושת המדדים שכל בעל עסק צריך לבדוק כל שבוע
לא צריך דשבורד של עשרים גרפים. שלושה מספרים מספיקים לרוב העסקים: יתרת המזומן הצפויה בעוד 4 שבועות לפי התחזית, כי בעיה שמזוהה חודש מראש היא משימה, ובעיה שמתגלה ביום חמישי היא משבר. ימי הגבייה הממוצעים בפועל, כמה ימים עוברים מחשבונית עד כסף, והאם המספר עולה או יורד. יחס הכיסוי השוטף, כמה מההוצאות הקבועות של החודש הקרוב מכוסות בכסף שכבר קיים או ודאי. מי ששולט בשלושת אלה מקדים את הבעיות של רוב בעלי העסקים בחודשיים.
דוגמה ממחישה לכוח של השגרה הזו, בעסק שירותים טיפוסי בסדר גודל של סטודיו למיתוג עם ארבעה עובדים: בעלת עסק שבודקת את התחזית כל שבוע זיהתה כבר בתחילת מאי שיולי הולך להיות אדום, שני פרויקטים גדולים נגמרים ואין חדשים חתומים. היו לה שמונה שבועות תגובה: היא הקדימה גבייה של 60 אלף שקל, סגרה ריטיינר חדש והזיזה הוצאה לא דחופה. יולי עבר בשקט. אותה בעיה שמתגלה ביולי עצמו הייתה נגמרת בהלוואת גישור יקרה ובלילות לבנים. הדוגמה ממחישה בלבד, אינה מתארת לקוח מסוים ואינה מהווה הבטחה לתוצאה.
מתי מביאים גורם חיצוני, ולמי זה בכלל מתאים
לא כל עסק צריך ליווי פיננסי חיצוני, ובוודאי לא בכל שלב. ארבעה סימנים אומרים שהגיע הזמן, וכל אחד מהם מספיק בפני עצמו: אתם מגלים בעיות תזרים בשבוע שבו הן קורות ולא חודש לפני; המסגרת בבנק כבר לא חוזרת לאפס אף פעם, אלא רק גדלה; המכירות צומחות ודווקא הכסף נהיה צפוף יותר; או שאתם לפני מהלך גדול, גיוס עובדים, פתיחת סניף, ייבוא מלאי, ואין בידיכם מודל שמראה מה זה עושה לחשבון הבנק בשמונת החודשים הבאים. מנגד, עסק יחיד בלי עובדים ובלי מלאי, עם לקוחות שמשלמים בזמן, צריך קובץ אקסל ומשמעת שבועית, לא ליווי.
ולגבי המחיר, אין מספר אחד, ומי שנוקב בו בלי להכיר את העסק מוכר לכם משהו. ליווי פיננסי מתומחר בשלושה מודלים: פרויקט חד פעמי שבונה את תשתית התזרים והמודל הכלכלי, ריטיינר חודשי שכולל ניהול שוטף וישיבת מספרים קבועה, או ליווי נקודתי לקראת מהלך מימון או עסקה. מה שמזיז את המחיר הוא היקף הפעילות, מספר הישויות והחשבונות, מצב הנהלת החשבונות והאם בונים מאפס או מתחזקים קיים. הדרך הנכונה לשקול את זה היא לא מול המחיר אלא מול עלות הבעיה: כמה עולה לכם היום ריבית על מסגרת שנשארת תפוסה כל החודש, כמה שווים 20 ימי גבייה מיותרים בעסק בגודל שלכם, וכמה עלתה הפעם האחרונה שקניתם כסף בלחץ. שירותי CFO חיצוני נועדו בדיוק לפער הזה: רמת הניהול הפיננסי של סמנכ״ל כספים, בלי עלות של משרה מלאה. ההחלטות הגדולות באמת, תמהיל לקוחות, תמחור וקצב צמיחה, נגזרות מהמספרים האלה ומאסטרטגיה עסקית והתרחבות שנשענת עליהם ולא על תחושת בטן.
ואם המספרים האלה לא קיימים אצלכם היום, זו בדיוק נקודת ההתחלה: אבחון קצר של המספרים מראה בדיוק איפה התזרים דולף ומה לתקן קודם. אפשר לתאם פגישת עבודה עסקית עם צוות הורייזן, אצלכם בעסק, מול הדוחות האמיתיים.
מי שרוצה שמישהו יחזיק את התזרים יחד איתו יכול להיעזר בשירות ניהול תזרים מזומנים לעסק.
מקורות רשמיים: רשות המסים · ביטוח לאומי · בנק ישראל
כשצריך לגשר על פער שנוצר מתשלומים דחויים של לקוחות, השוו קודם בין ניכיון שיקים מול פקטורינג: שני כלים שמקדימים כסף שכבר הרווחתם.
שאלות נפוצות על תזרים מזומנים
מה ההבדל בין תזרים מזומנים לרווח?
רווח הוא חישוב חשבונאי: הכנסות פחות הוצאות בתקופה, בלי קשר למועד שבו הכסף עבר בפועל. תזרים מזומנים הוא תנועת הכסף האמיתית בחשבון. עסק שמכר ב-150 אלף שקל אך טרם גבה 40 אלף מהם רווחי על הנייר ועלול להיות במינוס בבנק. לכן מנהלים את שניהם במקביל: רווח קובע אם העסק כדאי, תזרים קובע אם הוא שורד את החודש.
כמה חודשים קדימה צריך לבנות תחזית תזרים?
לניהול שוטף, 8 עד 13 שבועות קדימה ברזולוציה שבועית: קרוב מספיק כדי להיות מדויק, רחוק מספיק כדי לתת זמן תגובה. בנוסף כדאי להחזיק תחזית שנתית גסה ברזולוציה חודשית, בעיקר לעסקים עונתיים ולקראת החלטות גדולות כמו גיוס עובד או הלוואה. תחזית של שבוע אחד קדימה אינה ניהול, היא כיבוי שריפות.
מה עושים כשמזהים חור תזרימי צפוי בעוד חודש?
לפי סדר הזה: מקדימים גבייה, מתקשרים ללקוחות עם חשבוניות פתוחות ומציעים תמריץ קטן לתשלום מוקדם; פורסים החוצה, מבקשים דחייה מסודרת מספק גדול או פריסת תשלום; ורק בסוף משתמשים באשראי, מסגרת או הלוואת גישור. הטעות הנפוצה היא ללכת קודם לאשראי, שהוא היקר מכולם, במקום להזיז את מועדי הכסף הקיים.
האם עסק קטן באמת צריך לנהל תזרים כל שבוע?
כן, ודווקא עסק קטן יותר מכולם, כי אין לו כריות ביטחון. ההבדל הוא בהיקף: לעסק קטן מספיקים 20 דקות בשבוע מול קובץ אקסל פשוט, עדכון הגבייה שנכנסה, התשלומים שיצאו והמבט על ארבעת השבועות הקרובים. עסק שמדלג על השגרה הזו מגלה בעיות באיחור של חודש, וחודש הוא בדיוק ההבדל בין פתרון זול למשבר יקר.
מתי לקוח חייב לשלם אם לא סוכם מועד תשלום בחוזה?
לפי חוק מוסר תשלומים לספקים, תשע״ז-2017, בעסקה בין שני עסקים במגזר הפרטי שבה לא נקבע מועד תשלום, יש לשלם לא יאוחר מ-45 ימים מתום החודש שבו הומצא החשבון, כלומר שוטף פלוס 45. מול רשות מקומית המועד הוא 45 ימים מתום החודש, ובעבודות הנדסה בנאיות עד 80 ימים; מול המדינה 45 ימים ממועד המצאת החשבון. על איחור מתווספים הפרשי הצמדה וריבית, ובחלוף 30 ימים גם דמי פיגורים. זהו מידע כללי ולא ייעוץ משפטי.
כמה עולה ליווי תזרים או CFO חיצוני, ואיך יודעים אם זה שווה?
אין תעריף אחיד. התמחור נע בין פרויקט חד פעמי לבניית תשתית התזרים, ריטיינר חודשי לניהול שוטף, וליווי נקודתי לקראת מהלך מימון, והוא נגזר מהיקף הפעילות, ממספר החשבונות והישויות וממצב הנהלת החשבונות. את הכדאיות בוחנים מול עלות הבעיה: ריבית על מסגרת שתפוסה כל החודש, ימי גבייה מיותרים ומימון שנרכש בלחץ. כשהסכום הזה גדול מעלות הליווי, ההחלטה מפסיקה להיות שאלה של תקציב.
מה זה תזרים מזומנים חופשי (FCF)?
תזרים מזומנים חופשי (FCF) הוא הכסף שנשאר לעסק אחרי שכיסה את ההוצאות השוטפות ואת ההשקעות ההכרחיות ברכוש קבוע ובציוד. הוא מחושב כתזרים מפעילות שוטפת פחות השקעות הוניות, ומייצג את המזומן שבאמת התפנה לבעלים, בניגוד לרווח החשבונאי שכולל גם רישומים שלא זזו במזומן. הרחבה מלאה במדריך תזרים מזומנים חופשי (FCF).
כמה חודשי נשימה (Runway) יש לעסק?
מספר חודשי הנשימה, או ה-Runway, הוא כמה זמן העסק יכול להמשיך לפעול עם המזומן הקיים אם ההכנסות ייפסקו. מחשבים אותו בחלוקת יתרת המזומן הפנוי בקצב השריפה החודשי הממוצע. עסק עם 300 אלף שקל פנויים ושריפה של 50 אלף שקל בחודש נהנה מ-Runway של כשישה חודשים, וזהו מדד חירום שכל בעל עסק צריך להכיר.
האם תזרים חיובי אומר שהעסק רווחי?
לא בהכרח. תזרים חיובי אומר שנכנס יותר מזומן ממה שיצא בתקופה, אבל הוא יכול לנבוע ממקדמות של לקוחות, מהלוואה או מדחיית תשלום לספקים, ולא רק מרווחיות. עסק יכול להראות תזרים חיובי בחודש מסוים ולהיות הפסדי, וההפך. לכן בוחנים תמיד את התזרים לצד הרווחיות ולא מסתמכים על אחד מהם לבדו.
הספר של אופק לוגסי: האיש שחצה את הים פעמיים
סיפור אמיתי על קפיצה למים, על החלטות שמשנות גורל ועל עתיד כלכלי לך ולמשפחה שלך. הספר מגיע עד הבית ב-118 ש״ח.
לפרטים על הספראו לקרוא פרק שלם בחינם


