


כמה כסף באמת צריך כדי להתחיל הכנסה פסיבית?
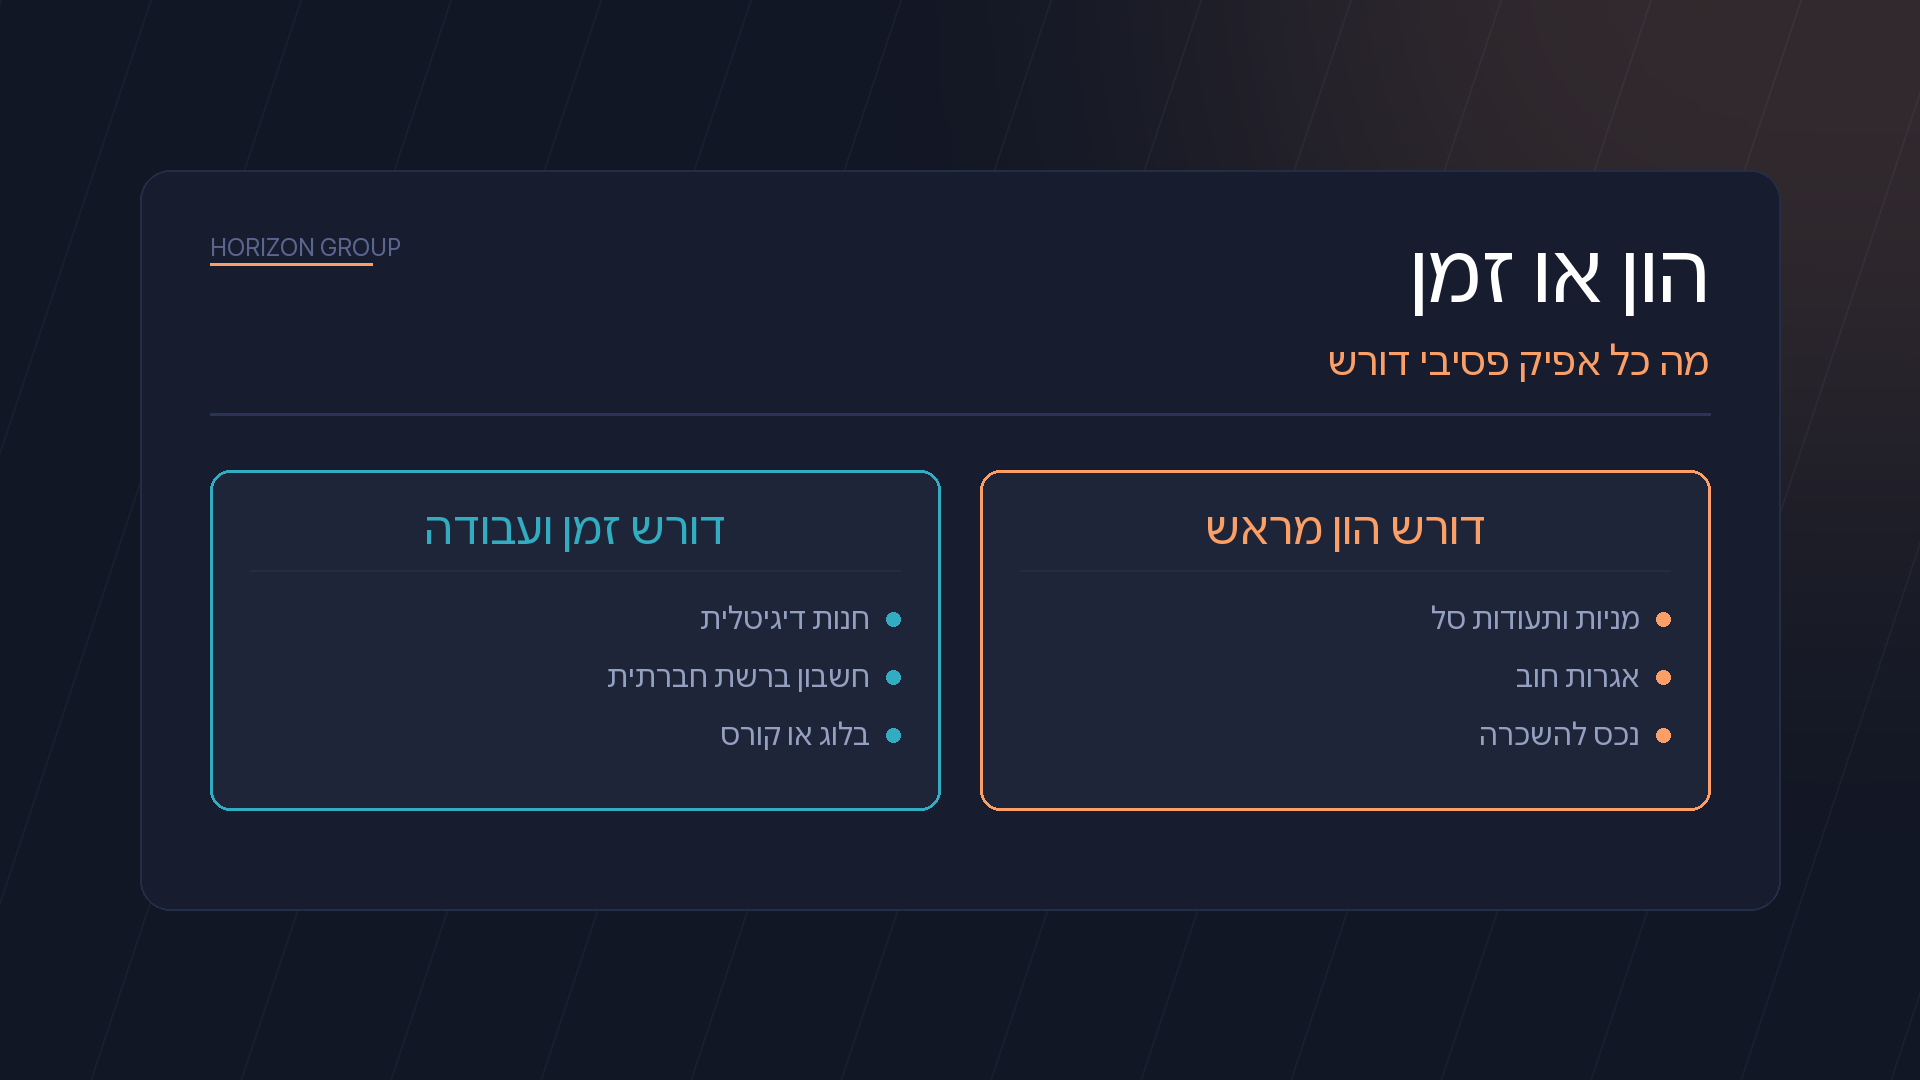
אחת השאלות הראשונות שעולות אצל מתחילים היא כמה הון נדרש כדי שהגלגל יתחיל להסתובב. התשובה תלויה לגמרי באפיק, והפער בין הערוצים הוא עצום. השקעה בשוק ההון דרך תעודות סל מפוזרות אפשר להתחיל גם בכמה מאות שקלים בחודש בהפקדה קבועה, בעוד שכניסה לנדל״ן מניב בישראל דורשת הון עצמי ריאלי שמתחיל לרוב באזור 25%-40% משווי הנכס, כלומר מאות אלפי שקלים לפני עלויות נלוות.
חשוב להבחין בין אפיקים שדורשים הון פיננסי לבין אפיקים שדורשים בעיקר הון של זמן ועבודה מקדימה. בלוג, קורס מקוון או ערוץ תוכן אפשר להקים בעלות התחלתית נמוכה של כמה מאות שקלים בלבד, אבל המחיר האמיתי משולם בעשרות ומאות שעות עבודה לפני שמגיע השקל הראשון. לעומת זאת, השקעה במניות או באג״ח דורשת הון מיידי אך מעט מאוד זמן שוטף. כדאי לבחור את האפיק לפי מה שיש לכם יותר ממנו כרגע, כסף פנוי או זמן פנוי.
הטעות הנפוצה היא להתחיל לפני שיש כרית ביטחון. לפני שמפנים שקל אחד להשקעה פסיבית, רצוי שיהיו לכם בצד שלושה עד שישה חודשי הוצאות נזילים לשעת חירום. כסף שמושקע במניות או נעול בנכס מניב הוא לא כסף זמין, ואם תיאלצו למשוך אותו ברגע הלא נכון, עלולים לספוג הפסד. בניית בסיס פיננסי יציב היא תנאי מקדים, ולא שלב שמדלגים עליו. אפשר להעמיק בנושא במדריך שלנו על התנהלות כלכלית נכונה שמסביר איך לבנות את הבסיס הזה צעד אחר צעד.
אם אתם מתלבטים לאן בכלל להפנות את הכסף הפנוי הראשון, שווה לקרוא את הסקירה שלנו על איפה כדאי להשקיע כסף, שעושה סדר באפיקים השונים ובמאפיינים של כל אחד מהם.
המיסוי של הכנסה פסיבית – מה שאף אחד לא מספר למתחילים
הרבה מתחילים שוכחים שלצד ההכנסה הפסיבית עומדת חבות מס שצריך להכיר מראש. בניגוד למשכורת, שבה המעסיק מנכה את המס במקור, בהכנסה פסיבית האחריות לדיווח ולתשלום נופלת לרוב עליכם. רשות המסים מתייחסת לסוגי ההכנסה השונים בצורה שונה, וההבדלים יכולים להגיע לעשרות אלפי שקלים בשנה אצל מי שלא מתכנן נכון.
רווחים משוק ההון, כמו רווח הון ממכירת מניות או דיבידנד, חייבים בישראל במס בשיעור של 25% על הרווח הריאלי במרבית המקרים. הכנסה משכר דירה למגורים נהנית ממסלולים מיוחדים, ובהם פטור עד תקרה חודשית שמתעדכנת מדי שנה, או מסלול מס מופחת של 10% על מלוא דמי השכירות ללא ניכוי הוצאות. הכנסה מחנות דיגיטלית, דרופשיפינג או תוכן ברשתות, לעומת זאת, נחשבת לרוב להכנסה מעסק ועשויה לחייב פתיחת תיק במע״מ ובמס הכנסה ותשלום ביטוח לאומי.
כאן בדיוק נמצאת הנקודה שבה אנשים מאבדים חלק ניכר מהרווח שלהם. מי שמתחיל להרוויח כמה אלפי שקלים בחודש בלי לבדוק את ההיבט הזה, עלול לגלות בסוף השנה חוב מס מצטבר וקנסות על אי דיווח. הכלל הפשוט הוא לבדוק את מעמד ההכנסה כבר בשלב התכנון, להפריש בצד אחוז מסוים מכל הכנסה לטובת המס, ולשמור תיעוד מסודר של הכנסות והוצאות לאורך כל השנה.
תכנון מס נכון הוא לא תרגיל של התחמקות, אלא ניצול חכם ולגיטימי של המסלולים שהחוק מציע. ההבדל בין מי שמכיר את הכללים לבין מי שמתעלם מהם יכול להיות ההבדל בין הכנסה פסיבית שכדאית באמת לבין כזו שנשחקת כמעט כולה במס. כדי להבין את עקרונות הפעולה, מומלץ לעבור על טיפים בתכנון מס שמרכז את הנקודות החשובות בשפה פשוטה.
שבע טעויות נפוצות של מתחילים בהכנסה פסיבית
הדרך להכנסה פסיבית מלאה בבורות שאפשר לעקוף אם מכירים אותם מראש. הטעות הראשונה והגדולה ביותר היא הציפייה לתוצאות מהירות. רוב האפיקים הפסיביים דורשים תקופת הבשלה של חודשים ולעיתים שנים לפני שההכנסה הופכת למשמעותית, ומי שמצפה לרווח כבר בחודש הראשון בדרך כלל מתייאש ונוטש בדיוק לפני שהמאמץ מתחיל להניב פרי.
הטעות השנייה היא רדיפה אחרי הבטחות לא ריאליות. כל הצעה שמדברת על רווח קל בלי מאמץ ובלי ידע צריכה להדליק נורה אדומה. אין כזה דבר השקעה שמכפילה את הכסף ללא כל חשיפה, וכל מי שמבטיח לכם דבר כזה מנסה למכור לכם משהו. הטעות השלישית קשורה לחוסר פיזור, כשמתחילים שמים את כל הכסף או את כל הזמן באפיק אחד, וכשהוא לא עובד הם נשארים עם לא כלום.
הטעות הרביעית היא התעלמות מהעלויות הנסתרות. דמי ניהול בקרנות, עמלות קנייה ומכירה, עלויות אחזקה ותיקונים בנכס נדל״ן, או עמלות פלטפורמה בחנות דיגיטלית, כל אלה מכרסמים ברווח ולעיתים הופכים השקעה שנראתה כדאית ללא משתלמת. הטעות החמישית היא בלבול בין הכנסה לרווח. הכנסה של 5,000 שקל בחודש מנכס שעולה 4,200 שקל בחודש בהחזר משכנתא ובהוצאות אינה הכנסה פסיבית מרשימה, אלא רווח דק שכל תקלה יכולה למחוק.
הטעות השישית היא הזנחת ההיבט המשפטי והמיסויי, שעליו הרחבנו, והשביעית היא להאמין שפסיבי משמעו אפס מעורבות. גם האפיקים הפסיביים ביותר דורשים בקרה תקופתית, התאמה לשינויים בשוק ותחזוקה מינימלית. מי שמבין שהמילה פסיבי מתארת את מידת המאמץ השוטף ולא את היעדרו המוחלט, נכנס לתחום עם ציפיות נכונות ומגדיל משמעותית את הסיכוי להצליח.
מפסיבי ליציב – איך בונים זרם הכנסה צעד אחר צעד
הדרך הבריאה לבנות הכנסה פסיבית היא לא בקפיצה אחת גדולה אלא בתהליך מדורג שמאפשר ללמוד תוך כדי תנועה. השלב הראשון הוא הגדרת מטרה כספית ברורה ומסגרת זמן ריאלית. במקום לומר אני רוצה להרוויח כסף בצד, הגדירו יעד מדיד כמו הכנסה נוספת של 2,000 שקל בחודש בתוך שלוש שנים. יעד מספרי הופך את הדרך למדידה ומאפשר לבדוק לאורך הזמן אם אתם בכיוון.
השלב השני הוא בחירת אפיק יחיד להתמקדות ראשונית. הפיתוי לפזר את הכוחות על כמה ערוצים בו זמנית מוביל לרוב לכך ששום ערוץ לא מקבל מספיק תשומת לב. עדיף ללמוד אפיק אחד לעומק, לבסס בו זרם הכנסה ראשוני, ורק אז לשקול הרחבה לאפיק נוסף. השלב השלישי הוא הקצאה קבועה ועקבית, בין אם זו הפקדה חודשית קבועה לתיק השקעות ובין אם זו הקדשת מספר שעות שבועיות מוגדרות לבניית נכס דיגיטלי.
השלב הרביעי, ולעיתים החשוב מכולם, הוא השקעה חוזרת של הרווחים בשלבים הראשונים. הקסם האמיתי של הכנסה פסיבית נובע מאפקט הריבית דריבית, וכשמושכים את הרווחים מוקדם מדי, פוגעים בכוח הצמיחה לטווח הארוך. מי שמשאיר את הרווחים בפנים ונותן להם לעבוד, רואה את הקצב מאיץ עם השנים בצורה שקשה לדמיין בהתחלה.
השלב החמישי הוא מעקב ובקרה. כדאי לקבוע נקודת בדיקה תקופתית, אחת לרבעון או לחצי שנה, שבה אתם בוחנים את הביצועים מול היעד, בודקים אם העלויות התייקרו, ומחליטים אם להמשיך, להגדיל או לשנות כיוון. תהליך מסודר כזה דומה מאוד לאופן שבו מנהל כספים מקצועי מנהל את הכספים של עסק, וגם ברמה האישית הגישה השיטתית הזו עושה את ההבדל. אפשר ללמוד מהגישה הזו דרך המדריך שלנו על ניהול פיננסי חכם וחשיבותו של מנהל כספים.
איך בוחרים את האפיק הנכון בשבילכם?
אין אפיק פסיבי אחד שמתאים לכולם, והבחירה הנכונה תלויה בכמה משתנים אישיים שכדאי לבחון בכנות לפני שמתחילים. המשתנה הראשון הוא רמת הסיכון שאתם מסוגלים לחיות איתה. מי שמתקשה לישון כשהתיק יורד ב-10% צריך להעדיף אפיקים יציבים יותר כמו אג״ח או נדל״ן מניב על פני מניות תנודתיות, גם אם התשואה הממוצעת בהם נמוכה יותר לאורך זמן.
המשתנה השני הוא אופק הזמן. הכנסה פסיבית מתאימה במהותה לטווח הבינוני והארוך, ומי שיודע שיזדקק לכסף בעוד שנה או שנתיים צריך להיזהר מאפיקים שלוקח להם זמן להבשיל או כאלה שעלולים לדרוש מכירה בהפסד בעיתוי לא נוח. המשתנה השלישי הוא רמת המעורבות הרצויה. יש מי שנהנה מעיסוק שוטף ביצירת תוכן או בניהול נכס, ויש מי שמעדיף לחלוטין השקעה שלא דורשת ממנו דבר אחרי ההקמה. אין כאן נכון או לא נכון, אלא התאמה לאופי.
המשתנה הרביעי הוא הכישורים והניסיון הקיימים שלכם. מי שכבר מבין בשיווק דיגיטלי ייהנה מיתרון משמעותי בהקמת חנות מקוונת, ומי שמכיר את שוק ההון יוכל לבנות תיק השקעות בביטחון רב יותר. במקום להתחיל מאפס בתחום זר, לעיתים נכון יותר למנף את מה שאתם כבר יודעים. שילוב של ארבעת המשתנים האלה, רמת הסיכון, אופק הזמן, המעורבות הרצויה והכישורים, מצייר תמונה די ברורה של האפיק שמתאים לכם.
בסופו של דבר, הכנסה פסיבית היא נדבך אחד בתוך תמונה פיננסית רחבה יותר, והחלטות נכונות לגביה משתלבות עם ניהול תזרים, חיסכון, מס והשקעות. אם אתם מרגישים שאתם רוצים לבנות את התמונה הזו בצורה מסודרת ומותאמת אישית, שיחה עם איש מקצוע שמכיר את עולם הניהול הפיננסי יכולה לעזור לכם למפות את האפשרויות, להבין מה ריאלי בשבילכם כרגע, ולבנות תוכנית פעולה שקטה ובת קיימא לאורך זמן.





